
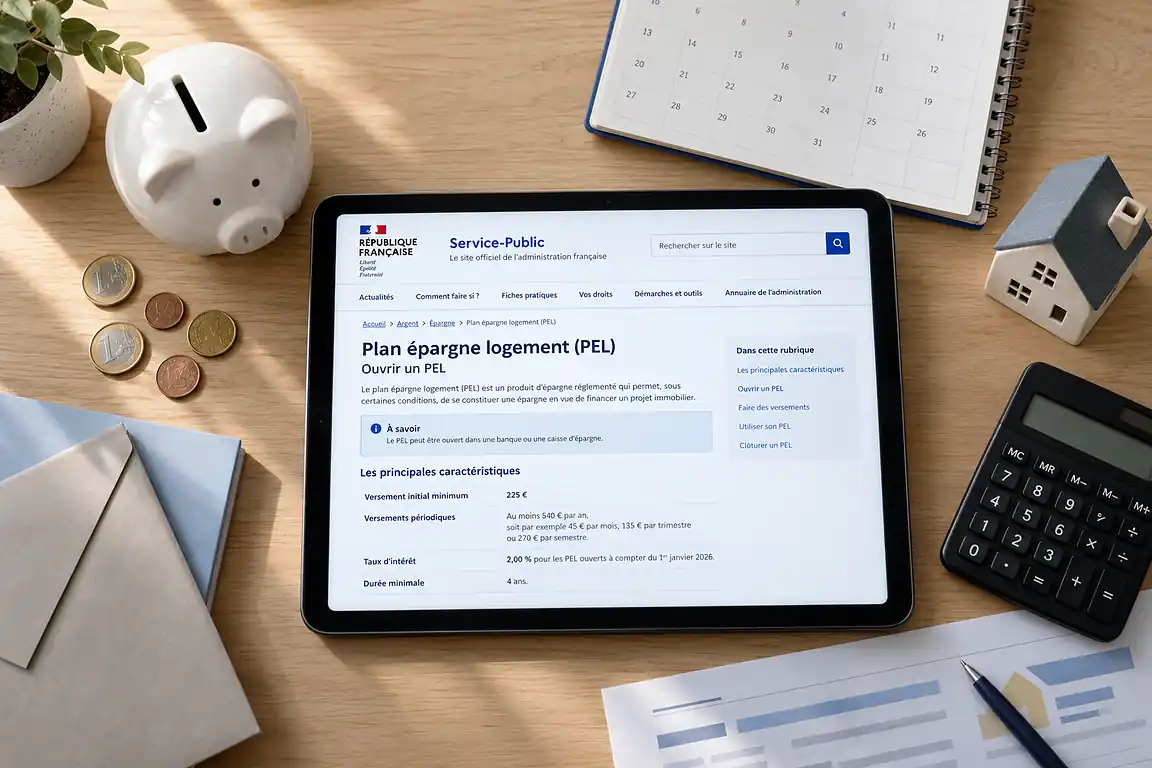
Ouvrir un PEL en 2026 permet de constituer progressivement une épargne destinée, en priorité, à un futur projet immobilier. Pour souscrire un plan d’épargne logement, vous devez effectuer un premier versement d’au moins 225 €, puis déposer au minimum 540 € par an. Le taux de rémunération des PEL ouverts depuis le 1er janvier 2026 est fixé à 2 % brut.
Cependant, ce taux doit être analysé après fiscalité et comparé aux autres produits d’épargne. Un PEL ouvert en 2026 rapporte environ 1,40 % net après application du prélèvement forfaitaire unique de 30 %. En contrepartie, son taux reste garanti pendant toute la durée du plan et peut donner accès, sous certaines conditions, à un prêt épargne logement au taux de 3,20 %.
Est-il encore intéressant d’ouvrir un PEL ?
Le PEL ne doit pas être choisi uniquement parce que son taux brut atteint 2 %. Son intérêt dépend surtout de votre horizon d’épargne, de votre besoin de disponibilité et de l’existence éventuelle d’un projet immobilier à moyen terme.
Un taux de 2 % brut, mais environ 1,40 % net
Les intérêts d’un PEL ouvert en 2026 sont soumis, par défaut, au prélèvement forfaitaire unique de 30 %. Celui-ci comprend 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux pour ce produit.
En appliquant cette fiscalité au taux brut de 2 %, le rendement net ressort à environ 1,40 %. Un capital de 10 000 € conservé pendant une année complète produit ainsi approximativement 200 € d’intérêts bruts, soit environ 140 € après le prélèvement forfaitaire unique.
Le résultat réel peut légèrement varier selon la date des versements, puisque les intérêts du PEL sont calculés par quinzaine. Votre situation fiscale peut également modifier le montant définitif de l’impôt si vous optez pour l’imposition au barème progressif.
Dans quels cas le PEL peut-il être pertinent ?
Ouvrir un PEL en 2026 peut présenter un intérêt si vous souhaitez épargner régulièrement pendant plusieurs années et si vous n’avez pas besoin de disposer librement de cette somme.
Avant de choisir le montant de vos versements, il est préférable d’examiner vos revenus, vos dépenses fixes et les sommes réellement disponibles chaque mois. Une méthode de gestion du budget mensuel avec Linxo peut notamment vous aider à évaluer votre capacité d’épargne sans fragiliser votre équilibre financier.
Le PEL peut notamment convenir lorsque vous :
- préparez l’achat ou la construction de votre résidence principale ;
- envisagez des travaux importants dans votre logement ;
- souhaitez vous imposer une discipline d’épargne mensuelle ;
- recherchez un taux de rémunération connu dès l’ouverture ;
- voulez acquérir des droits à un prêt épargne logement ;
- disposez déjà d’une épargne de précaution disponible.
Le taux du PEL est fixé au moment de la souscription. Contrairement à celui du Livret A, il ne change pas pendant la durée du plan. Cette stabilité peut devenir intéressante si les taux des autres produits d’épargne diminuent au cours des années suivantes.
Dans quels cas vaut-il mieux éviter d’en ouvrir un ?
Le PEL est moins adapté lorsque votre priorité est de conserver une épargne disponible à tout moment. Vous ne pouvez pas retirer seulement une partie de l’argent placé : toute récupération des fonds conduit à la clôture du plan.
Il est donc préférable de ne pas placer sur un PEL l’argent destiné aux dépenses imprévues, à une réparation urgente, à une période de chômage ou à toute autre dépense susceptible d’intervenir à court terme.
Point de vigilance : le PEL ne doit généralement pas remplacer une épargne de précaution. Avant de l’ouvrir, il est prudent de conserver une réserve disponible sur un Livret A, un LDDS ou un autre compte sans contrainte de retrait.
Quelles sont les conditions pour ouverture un PEL ?
Les principales règles du plan d’épargne logement sont fixées par les pouvoirs publics. Les conditions réglementaires sont donc identiques dans les établissements bancaires qui proposent ce produit.
Qui peut ouvrir un plan d’épargne logement ?
Toute personne physique peut ouvrir un PEL. Il n’existe pas de condition particulière d’âge, de nationalité ou de résidence. Un mineur peut donc détenir un plan ouvert et administré par son représentant légal.
En revanche, une association, une société ou une autre personne morale ne peut pas souscrire un PEL.
Chaque personne ne peut posséder qu’un seul plan d’épargne logement. Plusieurs membres d’un même foyer peuvent toutefois détenir chacun leur propre PEL. Un couple avec deux enfants peut ainsi posséder jusqu’à quatre plans, à condition que chacun soit ouvert au nom de son titulaire.
Le PEL peut être cumulé avec un Livret A, un LDDS, un LEP ou un CEL. Si vous détenez déjà un compte épargne logement, votre PEL et votre CEL doivent toutefois être ouverts dans le même établissement.
Quel est le montant minimum à verser à l’ouverture ?
Le premier versement doit atteindre au moins 225 €. Selon les moyens acceptés par la banque, cette somme peut être déposée par virement, par chèque ou en espèces.
Ce montant de 225 € ne constitue pas un droit d’entrée ni des frais bancaires. Il reste votre propriété et forme le capital initial du plan.
Combien faut-il verser chaque année ?
Après l’ouverture, vous devez déposer au minimum 540 € par an. La périodicité est définie dans le contrat signé avec la banque.
Les versements sont généralement organisés de l’une des manières suivantes :
- 45 € par mois ;
- 135 € par trimestre ;
- 270 € par semestre.
Vous pouvez effectuer des versements exceptionnels en complément de cette alimentation régulière, tant que le plafond du plan n’est pas dépassé.
Attention : si vous ne respectez pas les versements prévus par le contrat ou si leur total reste inférieur à 540 € sur l’année, la banque peut clôturer le PEL.
Quel est le plafond du PEL ?
Le montant total de vos versements ne peut pas dépasser 61 200 €. Les intérêts capitalisés peuvent néanmoins porter le solde du plan au-delà de ce plafond.
Lorsque le plafond est atteint, vous ne pouvez plus effectuer de nouveau dépôt. Le capital déjà placé continue toutefois à produire des intérêts dans les conditions prévues par le contrat.
Faut-il ouvrir un compte courant dans la même banque ?
Non. Les règles du plan d’épargne logement ne vous obligent pas à ouvrir un compte de dépôt dans l’établissement qui détient le PEL.
En pratique, certaines banques peuvent proposer un parcours dans lequel les versements sont prélevés depuis un compte courant interne. Avant de signer, demandez si un compte supplémentaire est nécessaire dans le cadre de l’offre commerciale et vérifiez les éventuels frais associés.
Comment ouvrir un PEL étape par étape ?
L’ouverture peut être réalisée en agence ou, lorsque l’établissement le permet, depuis un espace bancaire en ligne. La procédure exacte dépend de la banque et de votre statut de nouveau client ou de client existant.
Lorsque le parcours est entièrement numérique, la vérification de l’identité, l’envoi des justificatifs et la signature électronique ressemblent aux formalités nécessaires pour ouvrir un compte bancaire en ligne. Le PEL reste néanmoins un produit distinct, soumis à un contrat et à des versements obligatoires.
1. Choisir l’établissement bancaire
Le taux, le versement initial, le minimum annuel et le plafond du PEL sont réglementés. Une banque ne peut donc pas proposer un PEL mieux rémunéré qu’une autre pour une même date d’ouverture.
Votre comparaison doit plutôt porter sur :
- la possibilité d’ouvrir le PEL entièrement en ligne ;
- la nécessité éventuelle de se rendre en agence ;
- la qualité de l’espace client et du suivi des versements ;
- les modalités de modification de la périodicité des dépôts ;
- les frais applicables en cas de transfert du PEL ;
- les éventuels frais d’un compte bancaire associé ;
- la qualité de l’accompagnement pour un futur financement immobilier.
2. Préparer les documents demandés
La liste exacte varie selon l’établissement et selon votre situation. La banque demande généralement :
- une pièce d’identité en cours de validité ;
- un justificatif de domicile récent ;
- des informations sur votre résidence fiscale ;
- les coordonnées du compte utilisé pour alimenter le PEL ;
- les documents du représentant légal lorsque le titulaire est mineur ou protégé.
La banque doit également vérifier votre identité et recueillir les informations imposées par la réglementation bancaire.
3. Signer le contrat d’ouverture
L’ouverture du PEL repose sur un contrat écrit. Celui-ci précise notamment la durée du plan, le rythme des versements, leur montant, les conditions de prolongation et les conséquences d’une clôture anticipée.
Avant de signer, vérifiez que les versements programmés correspondent réellement à votre capacité d’épargne. Une mensualité de 45 € représente le minimum réglementaire, mais vous pouvez choisir un montant supérieur.
4. Effectuer le versement initial de 225 €
Le plan commence à fonctionner après la signature du contrat et le financement du dépôt initial. La date d’ouverture est importante, car elle détermine le taux de rémunération et le taux du futur prêt épargne logement.
Le virement bancaire reste généralement la méthode la plus simple, mais certaines banques acceptent également un chèque ou un autre moyen de paiement. Les possibilités dépendent notamment des solutions proposées pour déposer de l’argent dans une banque en ligne ou alimenter un produit d’épargne depuis un compte externe.
5. Programmer les versements réguliers
La mise en place d’un virement automatique limite le risque d’oublier l’obligation annuelle de 540 €. Vérifiez néanmoins vos relevés, notamment après un changement de compte bancaire ou un incident de prélèvement.
Lorsque le compte courant et le PEL sont détenus dans deux établissements différents, programmez le transfert suffisamment tôt. Les délais d’exécution d’un virement bancaire peuvent varier selon le jour de l’ordre, l’heure de validation et le type de virement utilisé.
Combien rapporte un PEL ouvert ?
Le taux de 2 % est un taux annuel brut. Les exemples suivants permettent d’estimer le rendement d’un capital présent pendant une année complète, avant prise en compte du calcul par quinzaine et de la capitalisation.
| Capital placé | Intérêts bruts estimés | Intérêts estimés après PFU de 30 % |
|---|---|---|
| 1 000 € | 20 € | 14 € |
| 5 000 € | 100 € | 70 € |
| 10 000 € | 200 € | 140 € |
| 20 000 € | 400 € | 280 € |
| 50 000 € | 1 000 € | 700 € |
Ces montants restent indicatifs. Un versement effectué au cours de l’année ne produit pas douze mois complets d’intérêts. Les intérêts sont calculés par quinzaine, puis ajoutés au capital le 31 décembre. Ils produisent eux-mêmes des intérêts au cours des années suivantes.
Quel est le taux du prêt associé au PEL en 2026 ?
Le taux du prêt épargne logement lié aux PEL ouverts depuis le 1er janvier 2026 est fixé à 3,20 %. Ce taux est déterminé dès l’ouverture du plan.
Après une phase d’épargne d’au moins quatre ans, le PEL peut permettre de financer notamment l’achat, la construction ou certains travaux concernant une résidence principale. Le montant du prêt dépend des intérêts acquis pendant la phase d’épargne et ne peut pas dépasser 92 000 €.
L’existence du PEL ne garantit pas automatiquement l’obtention du crédit. Le financement reste soumis aux droits à prêt constitués, à l’étude de votre solvabilité et aux règles applicables lors de la demande.
Les PEL ouverts depuis le 1er janvier 2018 ne donnent plus droit à la prime d’État.
PEL ou Livret A : quel placement choisir ?
Le PEL et le Livret A ne répondent pas au même besoin. Le premier favorise une épargne régulière de moyen terme, tandis que le second permet de conserver une réserve immédiatement disponible.
| Critère | PEL ouvert en 2026 | Livret A |
|---|---|---|
| Taux affiché | 2 % brut | 1,7 % net |
| Rendement après fiscalité | Environ 1,40 % avec le PFU | 1,7 % |
| Fiscalité | Impôt sur le revenu et prélèvements sociaux | Intérêts exonérés |
| Stabilité du taux | Taux fixé à l’ouverture | Taux révisable |
| Versement initial | 225 € minimum | Généralement 10 € minimum |
| Versements obligatoires | 540 € par an | Aucun |
| Plafond des versements | 61 200 € | 22 950 € pour une personne physique |
| Retraits partiels | Non | Oui |
| Conséquence d’un retrait | Clôture du plan | Le livret reste ouvert |
| Droits à un prêt immobilier | Oui, sous conditions | Non |
Au 13 octobre 2026, le Livret A offre donc un rendement immédiat supérieur après fiscalité, avec un taux de 1,7 % net contre environ 1,40 % net pour le PEL. Il permet également de retirer librement une partie de l’épargne.
Le PEL conserve néanmoins deux avantages spécifiques : son taux de rémunération est garanti dès l’ouverture et il permet de constituer des droits à un prêt épargne logement. Son intérêt doit donc être évalué sur plusieurs années et non uniquement à partir de son rendement actuel.
Peut-on retirer de l’argent d’un PEL ?
L’argent placé sur un PEL n’est pas définitivement bloqué. Vous pouvez le récupérer, mais les retraits partiels ne sont pas possibles : un retrait conduit à la clôture du plan.
Clôture avant deux ans
Lorsque le PEL est clôturé avant son deuxième anniversaire, ses intérêts sont recalculés au taux du CEL en vigueur à la date de clôture. Les droits à un prêt épargne logement sont perdus.
Clôture entre deux et trois ans
Vous conservez les intérêts calculés au taux prévu dans le contrat, mais vous perdez vos droits au prêt épargne logement.
Clôture entre trois et quatre ans
Le taux de rémunération contractuel est conservé. Les droits à prêt sont cependant réduits, puisque le plan n’a pas atteint sa durée normale de quatre ans.
Retrait après quatre ans
Après le quatrième anniversaire, la clôture n’entraîne plus les mêmes pénalités. Vous conservez les droits à prêt acquis pendant une durée limitée, mais le plan prend fin et le capital est reversé sur le compte indiqué à la banque.
Combien de temps peut-on conserver un PEL ouvert ?
Le PEL est souscrit pour une durée minimale de quatre ans. Il peut ensuite être prolongé d’année en année jusqu’à atteindre une durée maximale de dix ans pour la phase de versement.
Après dix ans :
- vous ne pouvez plus effectuer de nouveaux versements ;
- le capital continue à produire des intérêts au taux fixé lors de l’ouverture ;
- cette rémunération peut se poursuivre pendant cinq années supplémentaires.
Au quinzième anniversaire, le PEL ouvert en 2026 sera automatiquement transformé en livret d’épargne bancaire ordinaire. Le taux sera alors déterminé librement par l’établissement et ne correspondra plus nécessairement aux 2 % prévus par le contrat initial.
Peut-on ouvrir un PEL pour un enfant mineur ?
Un mineur peut détenir un plan d’épargne logement, sans condition d’âge. Le contrat est signé et administré par son représentant légal jusqu’à ce qu’il puisse accomplir lui-même les opérations nécessaires.
Cette solution peut servir à constituer progressivement un capital en vue d’un futur projet immobilier. Elle suppose néanmoins de respecter les versements annuels et de ne pas utiliser l’argent placé pour des dépenses courantes.
Avant d’ouvrir un PEL pour un enfant, il est utile de vérifier :
- que l’effort annuel de 540 € pourra être maintenu ;
- que l’enfant ne possède pas déjà un PEL ouvert dans un autre établissement ;
- que l’épargne peut être conservée pendant plusieurs années ;
- que le PEL est plus approprié qu’un livret disponible ou qu’un autre placement de long terme.
Peut-on transférer son PEL dans une autre banque ?
Le transfert permet de changer d’établissement tout en conservant l’ancienneté du plan, son taux et les droits à prêt déjà acquis. Il nécessite toutefois l’accord des banques concernées.
L’établissement qui détient le PEL peut facturer des frais de transfert. Leur montant figure dans sa brochure tarifaire. Avant de lancer la démarche, comparez ces frais avec l’intérêt réel du changement de banque.
En cas de refus du transfert, la clôture de l’ancien PEL suivie de l’ouverture d’un nouveau plan ferait perdre son ancienneté et ses conditions historiques. Le nouveau taux serait celui applicable à la date de la nouvelle souscription.
Questions fréquentes
Voici les réponses aux interrogations les plus courantes avant de signer un contrat de plan d’épargne logement.
Quel est le taux du PEL ?
Le taux de rémunération des PEL ouverts à partir du 1er janvier 2026 est de 2 % brut. Il reste fixé pendant toute la durée du plan.
Combien faut-il pour ouvrir un PEL ?
Le versement initial minimum est de 225 €. Vous devez ensuite verser au moins 540 € chaque année.
Peut-on ouvrir un PEL en ligne ?
Oui, lorsque la banque propose cette fonctionnalité. Certains établissements permettent une souscription depuis l’espace client, tandis que d’autres demandent un rendez-vous ou l’envoi de documents complémentaires.
Peut-on ouvrir un PEL sans compte courant ?
Oui. La réglementation du PEL ne vous oblige pas à ouvrir un compte de dépôt dans la même banque. Vérifiez toutefois les modalités commerciales et techniques prévues par l’établissement choisi.
Peut-on posséder deux PEL ?
Non. Une personne ne peut détenir qu’un seul PEL. En revanche, chaque membre d’un même foyer peut posséder son propre plan.
L’argent du PEL est-il bloqué pendant quatre ans ?
Vous pouvez récupérer votre argent avant quatre ans, mais tout retrait entraîne la clôture du plan. Une fermeture anticipée peut également réduire la rémunération ou supprimer les droits à prêt.
Le PEL est-il plus rentable que le Livret A ?
Pas immédiatement. Au 13 octobre 2026, le PEL rapporte environ 1,40 % net après le PFU, tandis que le Livret A rapporte 1,7 % net d’impôt. Le PEL se distingue surtout par son taux garanti et ses droits à un prêt épargne logement.
Quelle banque propose le meilleur PEL ?
Le taux et les principales conditions du PEL sont réglementés. Il n’existe donc pas de banque proposant un meilleur taux pour un plan ouvert à la même date. Comparez plutôt la souscription en ligne, les services disponibles, les frais annexes et les conditions de transfert.


