
Votre facture d’électricité de 87 € est rejetée le 5 du mois. Le fournisseur la représente le 14, votre compte n’a pas été réalimenté, nouveau rejet. Sur votre relevé : deux lignes « frais de rejet de prélèvement » à 20 € chacune. Bonne nouvelle : depuis le 1er février 2023, la seconde ne vous est pas due. Voici comment la récupérer, textes officiels à l’appui.
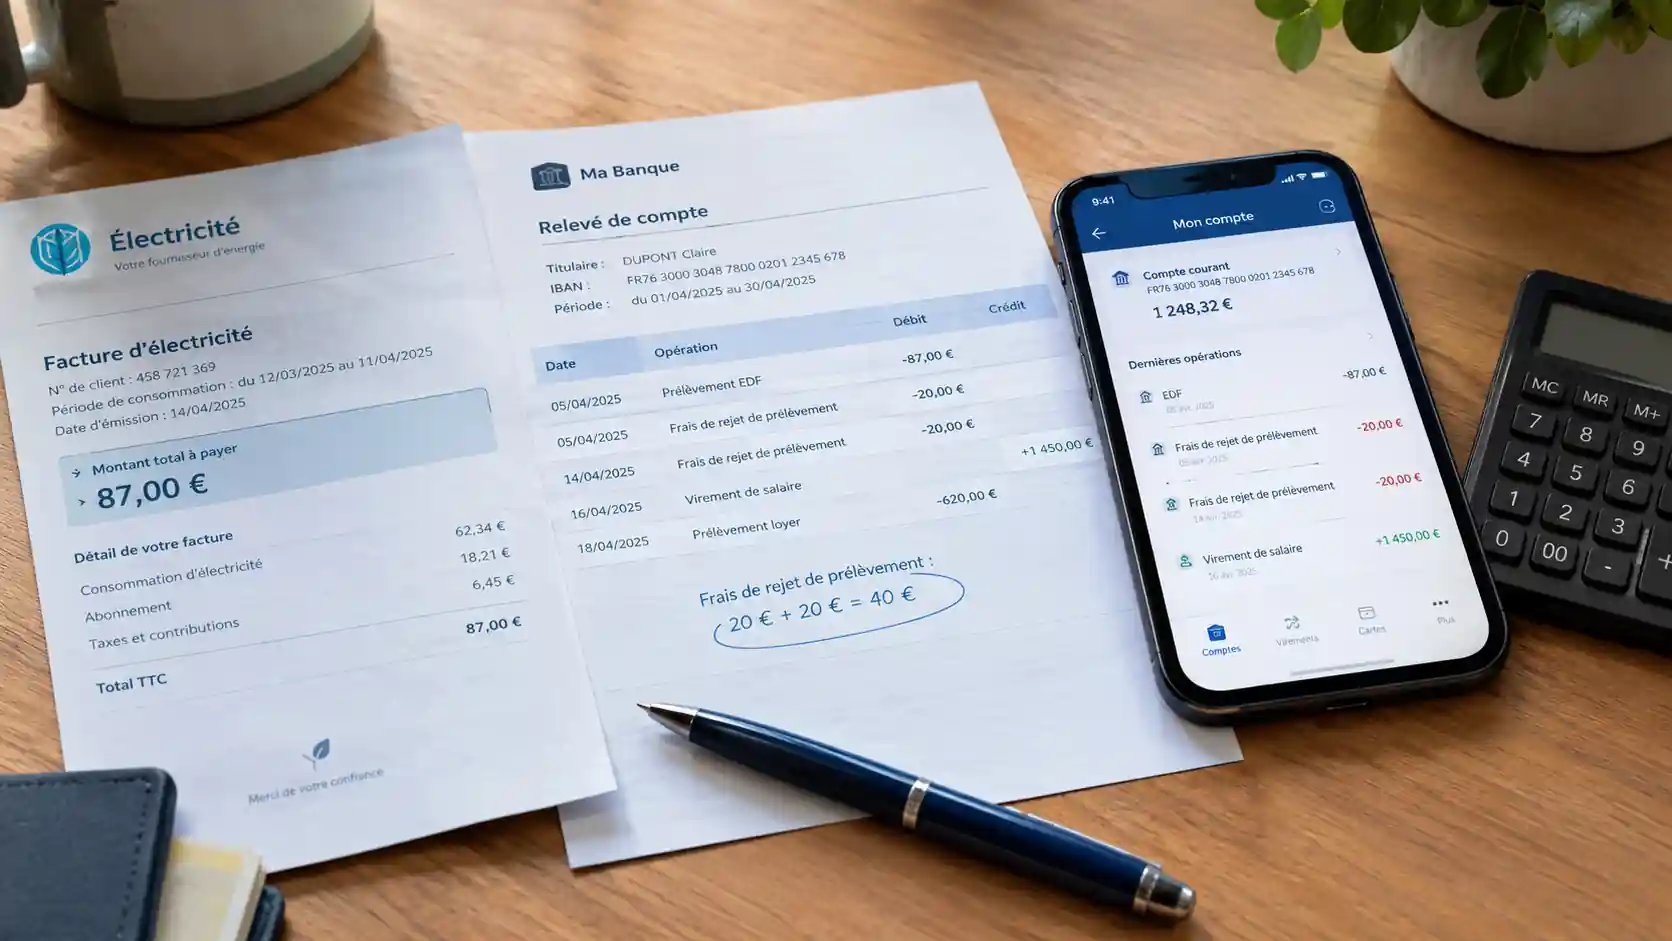
Pourquoi mon prélèvement a-t-il été rejeté deux fois ?
Avant de réclamer, il faut comprendre comment une seule facture a pu produire deux incidents.
Le créancier représente le prélèvement
Un prélèvement rejeté pour défaut de provision n’est pas abandonné : le créancier le représente généralement entre quatre et dix jours après le premier échec. Cette « représentation » est techniquement une nouvelle opération, mais juridiquement la même.
Le compte toujours insuffisamment provisionné
Si le compte n’a pas été réalimenté par virement entre-temps, la banque rejette une seconde fois et facture un second incident pour une seule facture. Résultat : 40 € de frais, parfois plus avec une commission d’intervention.
Est-il légal de facturer deux frais de rejet pour un même prélèvement ?
La réponse tient en un article de loi et un plafond, tous deux en vigueur en octobre 2026.
Non : un seul rejet facturable (article L133-26 CMF)
Depuis le 1er février 2023, lorsque plusieurs demandes de paiement concernant la même opération ont été rejetées, la banque doit rembourser d’elle-même les frais perçus au-delà du premier rejet. C’est l’article L133-26 II bis du Code monétaire et financier, issu de la loi pouvoir d’achat du 16 août 2022. La fiche Service-public « Incidents de paiement » le confirme : si le prélèvement est de nouveau rejeté, la banque ne doit pas facturer de nouveaux frais. Avant 2023, il fallait le réclamer soi-même ; c’est désormais une obligation de la banque.
Le plafond de 20 € par incident
Pour le rejet qui reste dû, l’article D133-6 fixe deux limites cumulatives : les frais ne peuvent dépasser ni le montant du prélèvement rejeté, ni 20 €. Un prélèvement de 12 € rejeté coûte donc 12 € maximum. Ce plafond couvre toutes les sommes facturées pour l’incident, quel que soit leur libellé : une lettre d’information ou une commission d’intervention liée au même rejet entre dans les 20 €, elle ne s’y ajoute pas.
| Frais | Client standard | Client en fragilité financière |
|---|---|---|
| Rejet de prélèvement | 20 € max, sans dépasser le montant rejeté | 25 €/mois tous incidents confondus |
| Commission d’intervention | 8 €/opération, 80 €/mois | 4 €/opération, 20 €/mois (offre spécifique) |
| 2e rejet du même prélèvement | 0 € (remboursé) | 0 € (remboursé) |
Comment savoir si mes frais de rejet sont des doublons ?
Le remboursement automatique dépend du marquage de la représentation par le créancier : faites donc vous-même deux vérifications rapides.
Vérifier montant, créancier, RUM et dates
Selon le guide interbancaire du CFONB, une représentation se reconnaît à quatre éléments identiques au prélèvement initial : le montant, le créancier (même identifiant créancier SEPA), la référence unique de mandat (RUM) et le compte débité. Si les deux lignes de rejet concordent sur ces quatre points à quelques jours d’écart, vous tenez un doublon. Si le créancier lui-même vous est inconnu, c’est un prélèvement à contester, pas un doublon.
Lire l’information préalable aux frais
Les frais de rejet de prélèvement font partie des frais soumis à information préalable gratuite, via le relevé de compte, au moins 14 jours avant leur débit (articles L312-1-5 et R312-1-2 du Code monétaire et financier). Cette fenêtre de deux semaines permet de réclamer avant même que l’argent ne quitte votre compte.
Comment demander le remboursement des frais de rejet en double ?
Si la banque n’a pas recrédité spontanément le second frais, une réclamation écrite courte et sourcée est la voie la plus rapide.
Lettre de réclamation : contenu et pièces à joindre
Un appel au conseiller ne laisse aucune trace et ne compte pas pour la suite. Écrivez au service réclamations, en recommandé ou via votre espace client, en joignant le relevé des deux rejets et, si possible, l’avis de représentation du créancier. Un modèle court suffit :
Objet : demande de remboursement de frais de rejet de prélèvement facturés en double
Madame, Monsieur, le prélèvement de [montant] au profit de [créancier], RUM [référence], a été rejeté le [date 1] puis représenté et rejeté le [date 2]. Deux frais de rejet de [montant] ont été débités. S’agissant d’une même opération de paiement, je vous demande, en application de l’article L133-26 II bis du Code monétaire et financier, le remboursement des frais perçus au-delà du premier rejet, soit [montant].
Délais de réponse de la banque
D’après la Banque de France, la banque doit accuser réception sous 10 jours et répondre sous 2 mois maximum. Pour un litige portant sur un paiement, le délai est ramené à 15 jours ouvrables, 35 au plus en situation exceptionnelle. Un rejet de prélèvement est un service de paiement : exigez ce délai.
Que faire si la banque refuse de rembourser ?
Un refus n’est pas définitif : deux recours existent, dans cet ordre.
Saisir le médiateur bancaire
Sans réponse satisfaisante dans le délai, saisissez gratuitement le médiateur de votre banque ; ses coordonnées figurent sur la réponse du service réclamations ou sur votre relevé. Deux conditions de recevabilité : avoir d’abord adressé une réclamation écrite, et saisir le médiateur dans l’année qui suit. Il dispose ensuite de 90 jours pour proposer une solution. En 2024, 5 784 saisines ont été écartées faute de réclamation préalable : gardez la copie datée de votre courrier.
Aller en justice après la médiation
Si la proposition du médiateur ne vous convient pas, le tribunal reste accessible ; Service-public précise que la médiation suspend le délai pour agir en justice. Pour 20 €, la médiation suffit presque toujours.
Combien de temps ai-je pour réclamer des frais bancaires indus ?
Le droit au remboursement ne s’éteint pas avec le relevé du mois suivant.
Le remboursement automatique s’applique aux rejets facturés depuis le 1er février 2023. Les doublons antérieurs restent récupérables sur le fondement de l’article D133-6. Dans les deux cas, la prescription de cinq ans applicable entre un professionnel et un consommateur (article L110-4 du Code de commerce) permet, en octobre 2026, de réclamer des doublons remontant à fin 2021. L’UFC-Que Choisir estimait ces trop-perçus à 400 millions d’euros par an : relisez vos relevés.
Comment éviter un nouveau rejet de prélèvement ?
Mieux vaut encore éviter le premier rejet : deux habitudes suffisent.
Demander un report au créancier avant l’échéance
Les Clés de la banque (Fédération bancaire française) recommandent une démarche simple : si le compte ne sera pas approvisionné à temps, demandez le report du prélèvement au créancier avant l’échéance et prévenez votre banque. Un prélèvement reporté ne coûte rien ; un prélèvement rejeté coûte jusqu’à 20 €.
Alertes de solde et offre clients fragiles
Activez les alertes de solde, gratuites dans la plupart des banques, ou négociez un découvert autorisé adapté à vos échéances. En cas d’incidents répétés depuis trois mois ou de baisse de revenus, demandez l’offre spécifique clients fragiles : frais d’incident plafonnés à 25 € par mois et commissions d’intervention à 4 € par opération.
En résumé : un prélèvement, un seul frais de rejet. Vérifiez les quatre critères du doublon, réclamez par écrit en citant l’article L133-26, puis saisissez le médiateur si nécessaire. Dix minutes de démarche pour 20 € récupérés par doublon.
Sources officielles : fiche Service-public « Incidents de paiement », article L133-26 du Code monétaire et financier, Banque de France – Que faire en cas de litige, economie.gouv.fr – Saisir le médiateur bancaire.


