
Vous attendez le remboursement d’un achat, mais le commerçant l’a envoyé sur une carte expirée, remplacée ou mise en opposition. Faut-il lui communiquer votre nouvelle carte ? Contacter votre banque ? Et si le compte a été clôturé entre-temps ?
Un remboursement sur une ancienne carte peut généralement rejoindre le compte auquel elle était rattachée, si celui-ci reste ouvert. Le traitement dépend toutefois de la banque et du circuit de paiement. Voici comment vérifier l’émission du remboursement et retrouver sa trace avec les bons justificatifs.
Le commerçant a remboursé votre ancienne carte : Où chercher l’argent ?
Pour savoir où chercher, il faut d’abord distinguer le remplacement de la carte de la fermeture du compte bancaire.
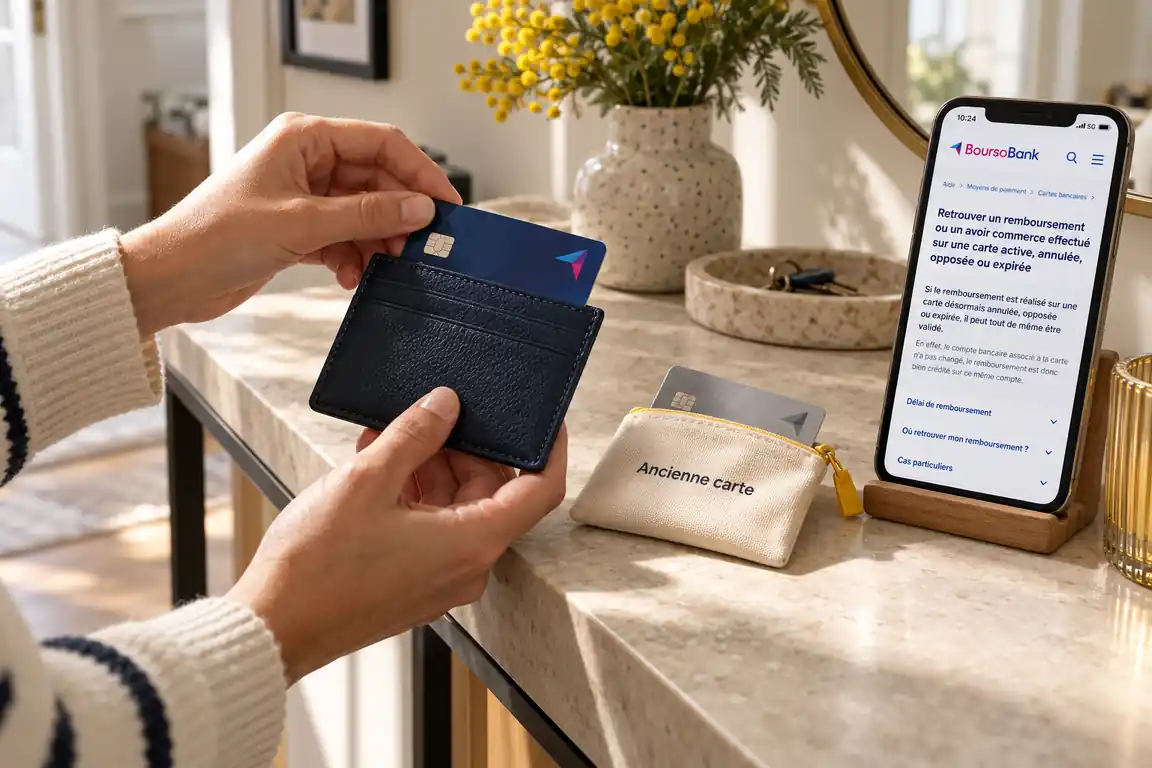
Pourquoi une carte expirée ou opposée ne signifie pas que l’argent est perdu
La carte est un moyen de paiement associé à un compte. Le renouvellement de votre carte bancaire ne ferme pas ce compte : un changement de numéro ou de date de validité ne suffit donc pas à rendre le remboursement impossible.
BoursoBank précise notamment qu’un remboursement sur une carte résiliée, opposée ou expirée peut être validé lorsque le compte de rattachement n’a pas changé. Vérifiez les modalités de votre établissement : cette possibilité ne garantit pas que chaque opération sera acceptée automatiquement.
Cet article concerne le remboursement d’un achat par un commerçant. Le remboursement d’un paiement frauduleux par la banque relève d’une autre démarche.
Pourquoi la clôture du compte bancaire change les démarches
Si le compte a été fermé, il faut déterminer ce que l’ancienne banque a fait de l’opération. Selon le circuit de paiement, une restitution peut nécessiter son intervention ou les fonds peuvent être retournés au prestataire du commerçant.
Ne supposez pas que le remboursement suivra automatiquement votre changement de banque. Signalez la clôture au vendeur et demandez à l’ancien établissement de rechercher l’opération.
Étape 1 : vérifier que le remboursement a bien été effectué
Avant de solliciter une recherche bancaire, assurez-vous que le vendeur a effectivement lancé le remboursement et recueillez les informations permettant de l’identifier.
Distinguer un remboursement accepté, en cours et effectivement émis
Un message indiquant « votre demande de remboursement est acceptée » ne prouve pas forcément que l’argent a déjà été envoyé. Il peut simplement confirmer l’accord du service client.
Demandez une confirmation précisant :
- Le montant remboursé et la devise.
- La date d’émission effective.
- Le moyen de paiement destinataire.
- Le statut actuel : en attente, traité, refusé ou retourné.
Si le vendeur répond seulement « le remboursement est fait », demandez-lui un justificatif provenant de son outil de paiement. Votre banque disposera ainsi d’informations précises pour effectuer ses vérifications.
Contrôler le montant, la date et la carte utilisée pour l’achat
Rapprochez la confirmation de remboursement de votre commande et du paiement initial. Vérifiez notamment les quatre derniers chiffres de la carte lorsqu’ils figurent sur le justificatif.
Un remboursement partiel peut expliquer pourquoi vous ne retrouvez pas le montant attendu. Si vous avez payé plusieurs articles ensemble, demandez au commerçant si plusieurs remboursements distincts ont été émis.
Vérifiez également le parcours de paiement : un achat réglé par l’intermédiaire d’un portefeuille électronique peut nécessiter de consulter l’historique de ce service.
Étape 2 : rechercher le remboursement sur vos relevés bancaires
Une fois l’émission confirmée, examinez vos opérations : le remboursement peut apparaître ailleurs que dans les derniers mouvements du compte.
Vérifier le compte rattaché à l’ancienne carte et les opérations à venir
Consultez l’historique du compte utilisé lors de l’achat, puis les éventuelles rubriques consacrées aux cartes remplacées ou aux opérations à venir. Élargissez la période de recherche autour de la date annoncée.
Recherchez d’abord le montant. Ne vous limitez pas au nom commercial de la boutique : demandez au vendeur le libellé attendu si vous ne reconnaissez aucune opération.
Chez Revolut, par exemple, un remboursement peut apparaître dans les paiements à venir avant sa finalisation. L’affichage dépend toutefois de l’établissement et de l’avancement du traitement.
Examiner le relevé de carte à débit différé ou la disparition du débit initial
Si votre achat a été réglé avec une carte à débit différé, consultez aussi le relevé mensuel de cette carte. BoursoBank indique, pour ses cartes concernées, que l’avoir est enregistré comptablement le premier jour ouvré du mois suivant. Les modalités peuvent être différentes dans votre banque.
Autre possibilité : le débit initial a été annulé. Stripe explique que certaines opérations remboursées rapidement disparaissent du relevé sans créer de crédit séparé.
Avant de signaler un remboursement manquant, vérifiez donc si l’achat figure toujours parmi les débits définitifs.
Étape 3 : vérifier si le délai de remboursement est dépassé
Si aucune trace n’apparaît, comparez la date d’émission au délai annoncé pour déterminer s’il faut encore patienter ou engager une recherche.
À partir de quelle date compter le délai annoncé ?
Pour suivre le délai technique d’arrivée des fonds, partez de la date d’émission confirmée par le commerçant. La date de votre demande ou de réception du colis retourné ne correspond pas forcément à cette étape.
Stripe annonce à titre indicatif environ 5 à 10 jours ouvrés pour voir apparaître un remboursement, selon la banque. Ce repère n’est ni une garantie universelle ni un délai légal applicable à tous les achats.
Distinguez également les jours calendaires des jours ouvrés : un week-end ou un jour férié peut modifier la date attendue. Les obligations du vendeur pour vous rembourser constituent un sujet distinct du traitement bancaire.
Quand contacter le commerçant ou la banque ?
Contactez le commerçant si vous ignorez si le remboursement a été émis. Si son justificatif confirme l’envoi, adaptez votre démarche à la situation.
| Votre situation | La démarche utile |
|---|---|
| Le remboursement est seulement accepté. | Demander au vendeur sa date d’émission prévue. |
| Le remboursement est émis et le délai annoncé court encore. | Surveiller les relevés et conserver le justificatif. |
| Le délai annoncé est dépassé. | Obtenir une référence de suivi et demander une recherche bancaire. |
| Le compte est clôturé ou le remboursement est refusé. | Signaler immédiatement la situation au commerçant et à l’ancienne banque. |
Étape 4 : demander à la banque de retrouver le remboursement
Pour permettre une recherche précise, transmettez à la banque les caractéristiques de l’opération et la référence de suivi disponible auprès du commerçant.
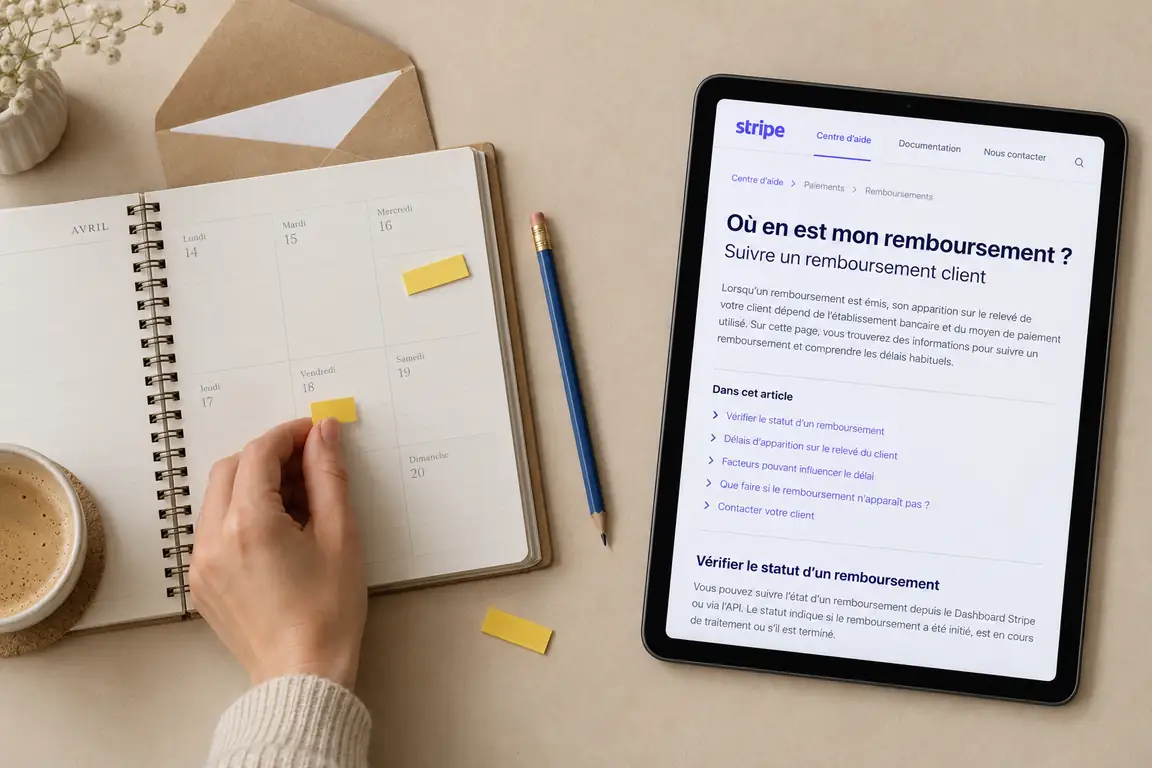
Obtenir la référence ARN auprès du commerçant lorsqu’elle est disponible
L’ARN est une référence permettant de suivre une opération dans le circuit de paiement par carte. Demandez au commerçant la référence du remboursement, et pas uniquement votre numéro de commande.
Selon Stripe, une référence STAN ou RRN peut aussi être utilisée. L’ARN n’est pas toujours disponible immédiatement, ni pour toutes les opérations. Son absence ne prouve donc pas, à elle seule, que le vendeur n’a rien envoyé.
Transmettre les justificatifs nécessaires à la recherche de l’opération
Adressez votre demande depuis la messagerie sécurisée de la banque et joignez :
- La confirmation du remboursement.
- Le montant, la devise et la date d’émission.
- Le nom du commerçant et la date du paiement initial.
- Les quatre derniers chiffres de l’ancienne carte, si disponibles.
- La référence de suivi transmise par le vendeur.
Précisez que vous recherchez un crédit commerçant sur une ancienne carte. Si le premier interlocuteur ne retrouve rien, demandez la transmission au service chargé des opérations par carte.
Contacter l’ancienne banque si le compte a été clôturé
Indiquez l’ancien compte concerné et sa date de clôture. Demandez si l’opération a été reçue, rejetée ou si une démarche de restitution est nécessaire.
Cette recherche auprès de l’établissement d’origine est notamment recommandée par Back Market dans son assistance consacrée aux remboursements après clôture du compte.
Conservez une réponse écrite : elle permettra au commerçant de poursuivre les vérifications auprès de son prestataire si la banque ne retrouve pas les fonds.
Étape 5 : résoudre un remboursement rejeté ou toujours introuvable
Lorsque les premières recherches n’aboutissent pas, les réponses écrites du vendeur et de la banque permettent de décider de la suite : vérification du rejet, autre remboursement ou réclamation.
Faire confirmer le retour des fonds au commerçant
Si la banque signale un rejet, transmettez cette information au vendeur. Demandez-lui de faire vérifier le statut et le retour des fonds par son prestataire de paiement.
Évitez de vous contenter de deux réponses contradictoires, « nous avons remboursé » et « nous n’avons rien reçu ». Faites rapprocher les références, les dates et le montant de l’opération.
Convenir d’un autre moyen de remboursement après vérification de l’échec
Après confirmation de l’échec, demandez au commerçant quelle autre solution il peut proposer, par exemple un virement. Changer simplement la carte enregistrée dans votre espace client ne constitue pas une preuve que le remboursement déjà lancé sera redirigé.
Faites confirmer par écrit le moyen retenu, le montant et la date prévue. Si un virement est convenu, transmettez votre RIB par le canal officiel du commerçant.
Adresser une réclamation écrite à l’interlocuteur concerné
Si les échanges n’aboutissent pas, rédigez une réclamation chronologique : achat, remboursement annoncé, recherches effectuées et réponses reçues. Formulez une demande précise, comme la recherche du crédit ou la résolution d’un remboursement rejeté.
Pour un litige bancaire persistant, la Banque de France recommande de saisir le service réclamations. Une médiation gratuite peut ensuite être envisagée selon les conditions applicables, si la réponse est insatisfaisante ou absente dans les délais impartis.
Quels messages envoyer pour retrouver son remboursement ?
Ces deux modèles vous permettent de réunir les informations utiles et de formuler une demande claire auprès de chaque interlocuteur.
Modèle de demande de preuve de remboursement au commerçant
Bonjour, vous m’avez confirmé un remboursement de [montant et devise] pour la commande [numéro]. Je ne le retrouve pas sur mon compte. La carte utilisée lors de l’achat est désormais [expirée ou opposée].
Merci de me transmettre la date d’émission effective, le statut actuel, un justificatif et la référence de suivi bancaire disponible, notamment l’ARN. Merci également de vérifier si l’opération a été rejetée ou retournée par la banque.
Modèle de demande de recherche à la banque
Bonjour, je recherche un remboursement de [montant et devise], émis le [date] par [commerçant] sur mon ancienne carte se terminant par [quatre chiffres]. Cette carte est désormais [expirée ou opposée] et le compte associé est [ouvert ou clôturé depuis le…].
Vous trouverez en pièce jointe le justificatif du commerçant. La référence de suivi disponible est [référence]. Merci de rechercher ce crédit et de m’indiquer s’il a été reçu, comptabilisé ou rejeté, ainsi que les démarches nécessaires pour récupérer les fonds.


